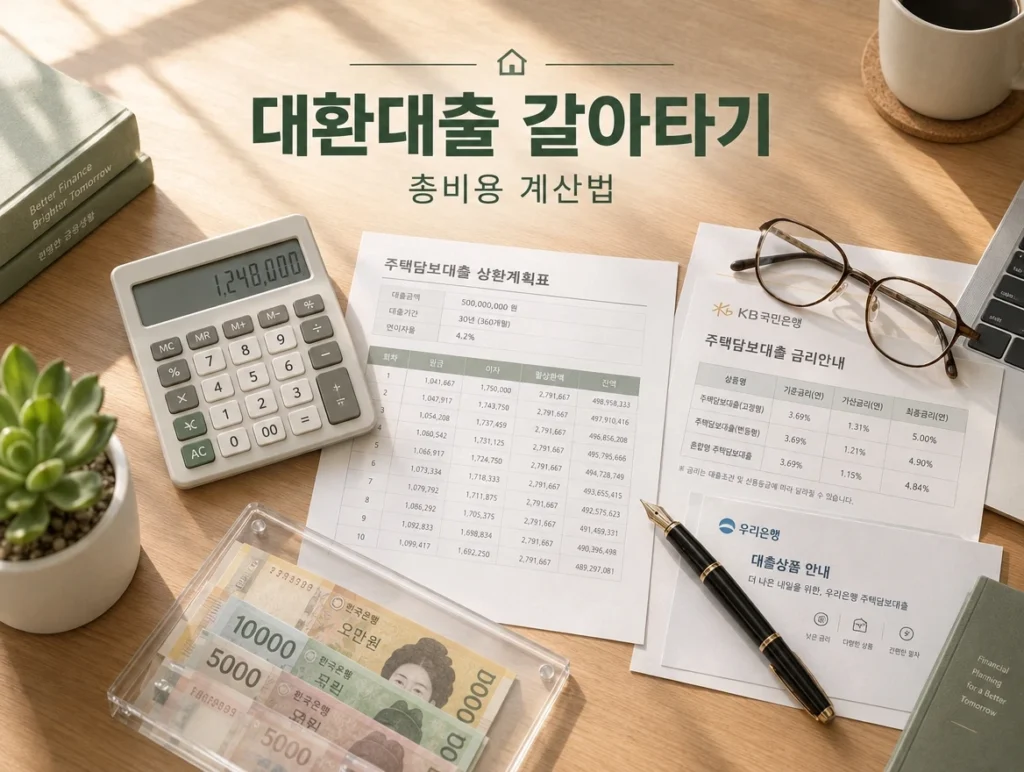
대환대출 갈아타기, 금리만 비교하면 손해 볼 수 있어요. 중도상환수수료와 부대비용까지 더한 총비용이 아끼는 이자보다 작아야 진짜 이득이거든요. 이 글에서는 2026년 요율 기준으로 총비용을 계산하는 순서와 갈아타기 조건, 손익분기 계산 예시를 같이 볼게요.
핵심 요약
- 총비용 = 중도상환수수료 + 부대비용(인지세·말소비용) − 이자 절감액이에요
- 중도상환수수료는 3년 안에 갚을 때만 붙고, 3년이 지나면 0원이에요
- 근저당 설정비는 은행이 내지만, 말소비용(아파트 기준 4만~7만원)은 차주 몫이에요
- 기준금리는 2026년 8월 27일 연 3.00%로 올라서 신규 대출 금리도 올랐어요
대환대출 갈아타기 총비용은 어떻게 계산하나요?
총비용은 수수료 하나로 끝나지 않아요. 중도상환수수료, 부대비용, 이자 절감액을 한 표에 모아 놓아야 판단이 서요.
- 기존 대출의 중도상환수수료율과 취급일을 확인해요
- 부대비용(인지세 50%, 근저당 말소비용)을 더해요
- 새 대출 금리로 이자 절감액을 계산해요
- 총비용 ÷ 월 절감액 = 손익분기 개월 수예요
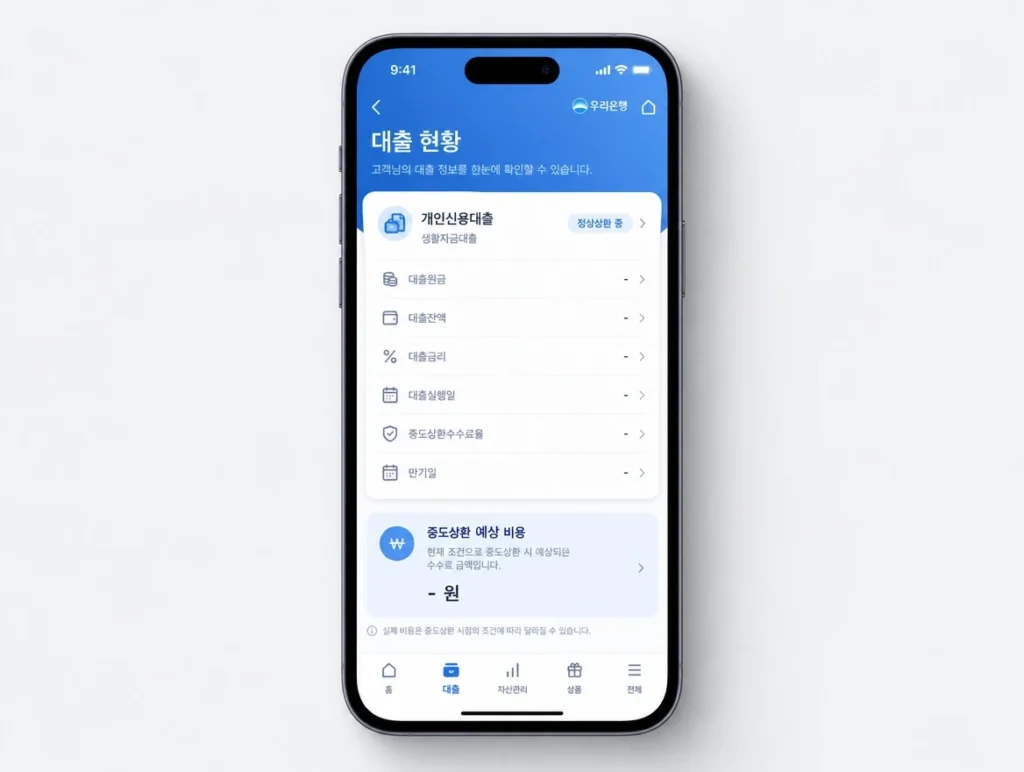
⚠️ 중도상환수수료는 대출받은 시점의 요율이 그대로 적용돼요. 2023년에 받은 주담대라면 지금 요율표가 아니라 내 계약서를 확인해야 해요.
계산식은 중도상환원금 × 수수료율 × (잔존일수 ÷ 대출기간)이에요. 대출기간이 3년을 넘으면 대출일로부터 3년째 되는 날을 만기로 보기 때문에, 3년이 지난 대출은 수수료가 0원이 돼요.
대환대출 비용은 항목별로 얼마인가요?
실제로 차주 주머니에서 나가는 항목은 세 가지뿐이에요.
| 항목 | 부담 주체 | 2026년 기준 |
|---|---|---|
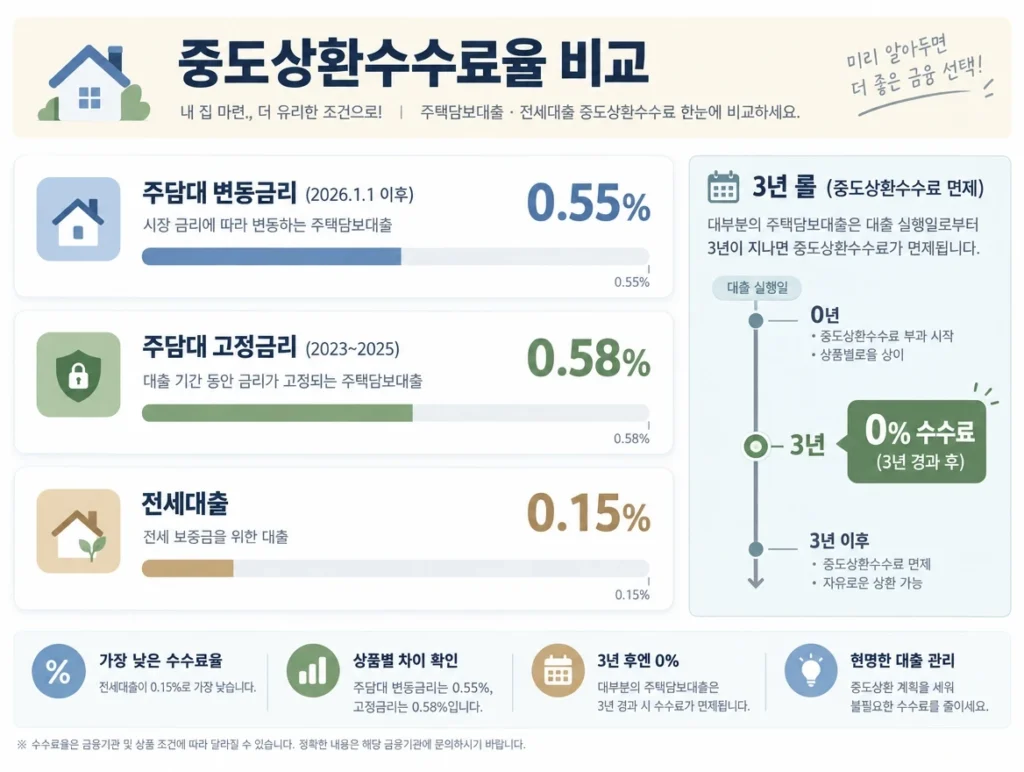
| 중도상환수수료 | 차주 | 부동산담보 변동금리 0.55%(2026.1.1 이후 취급), 3년 경과 시 0원 |
| 인지세 | 차주·은행 50%씩 | 대출금액 구간별 부과 |
| 근저당 설정비 | 은행 | 차주 부담 없음 |
| 근저당 말소비용 | 차주 | 아파트 기준 4만~7만원 |
| 플랫폼 중개수수료 | 금융회사 | 소비자 부담 아님(신용대출 평균 0.10~0.20%) |
표에서 봐야 할 건 부담 주체예요. 설정비와 플랫폼 수수료는 금융회사가 내고, 차주가 내는 건 수수료·인지세 절반·말소비용뿐이에요.
손익분기는 어떻게 계산하나요?
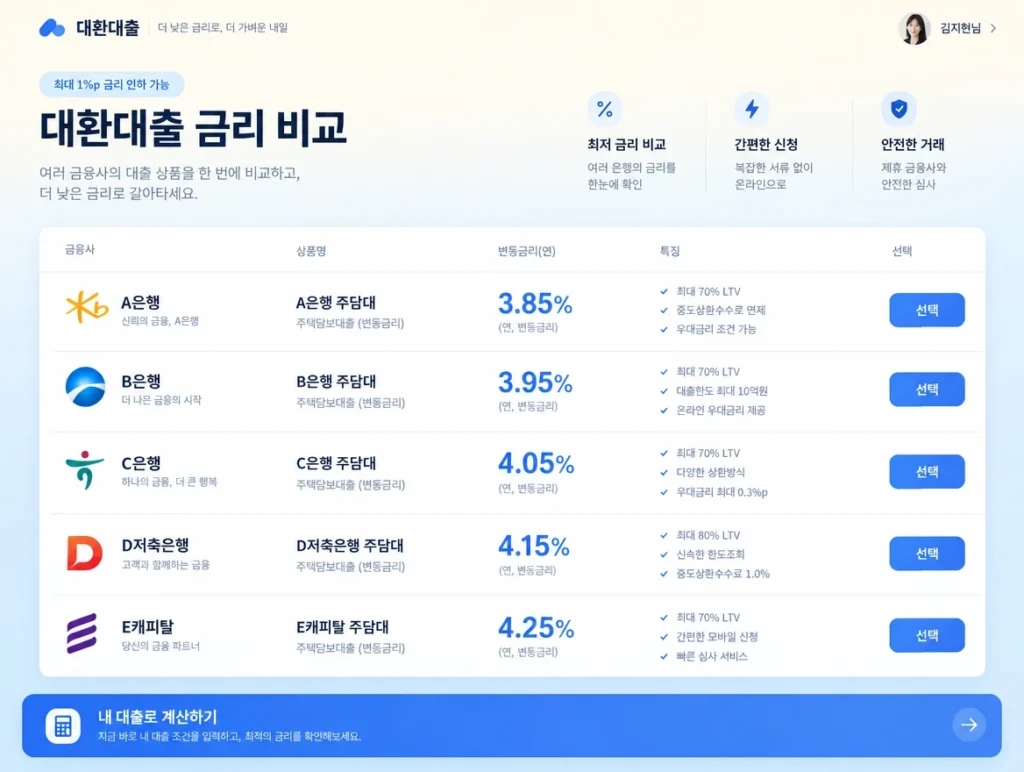
수수료를 내더라도 아끼는 이자가 더 크면 갈아타는 게 맞아요. 손익분기 개월은 중도상환수수료 ÷ (잔액 × 금리차 ÷ 12)로 구해요.
대출 실행 1년이 지나고 잔액이 1억원, 수수료율 0.58%라면 수수료는 약 39만원이에요. 새 대출 금리가 1%p 낮으면 한 달에 8만 3천원이 아껴져서 약 5개월이면 본전을 넘어요.
어떤 대출이 갈아타기 대상인가요?
대환대출 인프라는 2023년 신용대출에서 시작해 2024년 아파트 주담대와 전세대출까지 넓어졌어요.
| 구분 | 신청 가능 시점 |
|---|---|
| 신용대출 | 즉시(중도상환수수료 없는 상품은 6개월 경과) |
| 주택담보대출 | 6개월 경과 + 아파트·근저당 설정 완료 |
| 전세대출 | 3개월 경과 ~ 계약 종료 6개월 전 |
디딤돌·버팀목처럼 금리가 이미 낮은 정책금융 상품과 연체·압류·법적 분쟁 중인 대출은 대상에서 빠져요.
자주 묻는 질문
Q. 중도상환수수료를 내고 갈아타도 괜찮을까요? A. 총비용이 아끼는 이자보다 작으면 괜찮아요. 수수료 39만원으로 1년에 100만원을 아낀다면 5개월 만에 본전이에요. 본전 걸리는 시점이 남은 대출기간보다 짧을 때 진행하세요.
Q. 3년이 지나면 수수료가 정말 0원인가요? A. 네, 맞아요. 금소법상 중도상환수수료는 대출일부터 3년 안에 갚을 때만 부과할 수 있어서, 3년을 넘기면 면제돼요.
Q. 근저당 설정비와 말소비용은 누가 내나요? A. 설정비는 금융회사가 내고, 말소비용은 차주가 내요. 아파트 담보 기준으로 4만~7만원 정도예요.
Q. 대환대출 플랫폼 수수료도 제가 내나요? A. 아니에요. 중개수수료는 금융회사가 플랫폼에 지급하는 돈이에요. 신용대출 기준 평균 0.10~0.20% 수준이에요.
Q. 기준금리가 올라도 갈아타는 게 나을까요? A. 2026년 8월 27일 기준금리가 연 3.00%로 오르면서 신규 대출 금리도 같이 올랐어요. 그래도 지금 내 금리보다 낮다면 검토할 가치가 있어요.