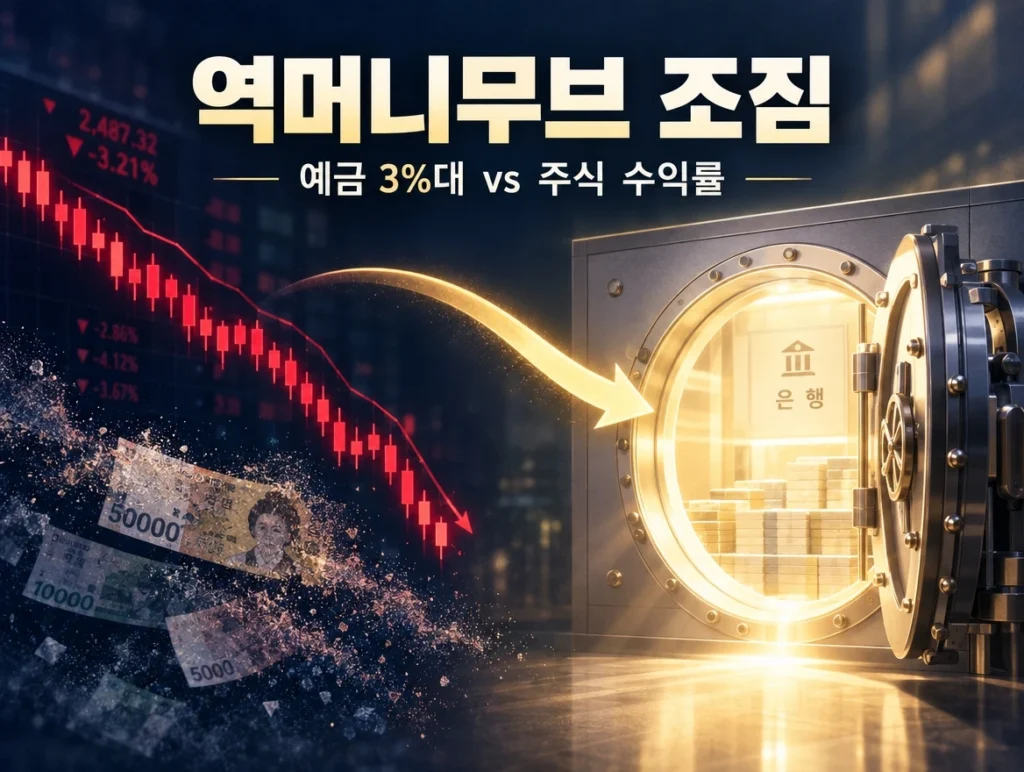
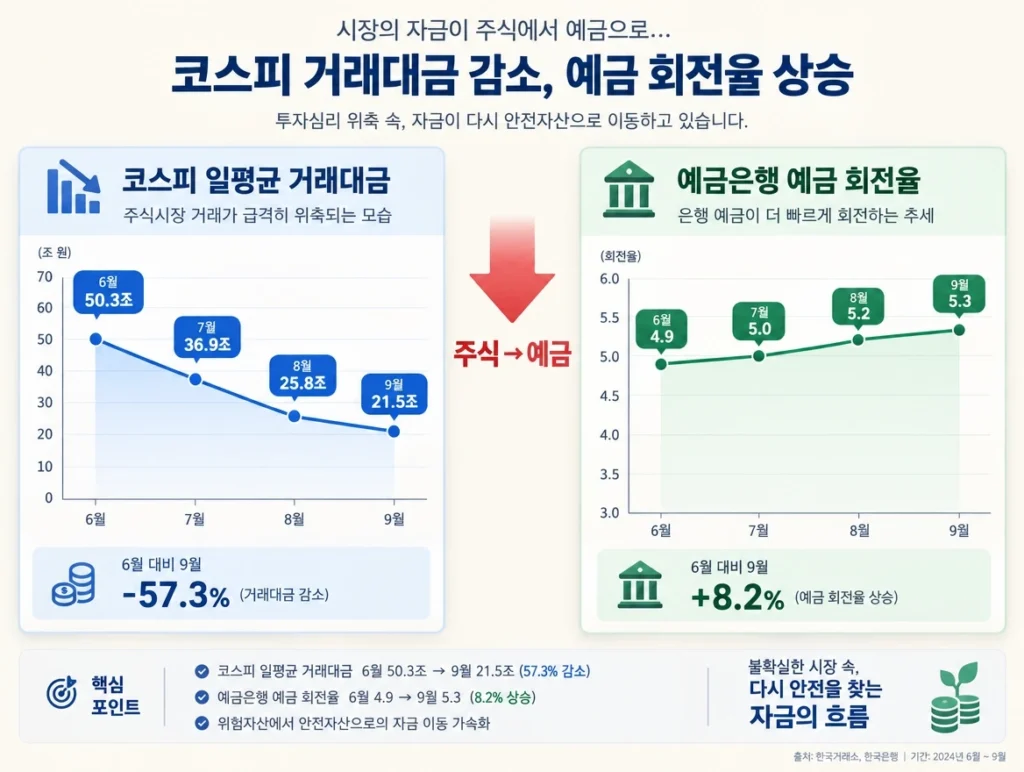
주식시장으로 갔던 자금이 은행 예금으로 되돌아오는 ‘역머니무브’ 조짐이 숫자로 확인되고 있습니다. 9월 1~23일 코스피 일평균 상장주식 회전율은 0.50%로 지난해 8월 이후 가장 낮았고, 예금은행 예금 회전율은 6월 5.3회·7월 5.1회로 높은 수준을 유지했어요. 여기에 “예금 3%대면 주식보다 유리한가”를 세후로 계산하는 법까지 담았습니다.
핵심 요약
- 역머니무브는 주식·펀드로 향하던 자금이 예금 같은 안전자산으로 되돌아오는 흐름이다.
- 9월 코스피 일평균 거래대금 21조4541억원으로, 6월(50조3471억원)의 절반에도 못 미쳤다.
- 5대 은행 정기예금 잔액은 8월 말 1005조2319억원으로 사상 처음 1000조원을 넘었다.
- 5대 은행 1년 만기 정기예금 금리는 9월 10일 기준 연 3.2~3.4%다.
숫자로 보는 역머니무브 신호
역머니무브는 증시에서 돈이 도는 속도는 느려지는데 은행 예금에서는 빨라지는 현상으로 나타납니다. 회전율은 거래된 양을 잔액으로 나눈 값입니다.
코스피 일평균 거래대금은 6월 50조3471억원에서 9월(1~23일) 21조4541억원으로 줄었습니다. 상장주식 회전율도 3월 1.74%에서 9월 0.50%까지 6개월째 내렸어요. 예금은 반대입니다. 2분기 예금 회전율 4.9회는 2000년 2분기(5.3회) 이후 가장 높았습니다.
| 지표 | 6월 | 7월 | 8월 | 9월(1~23일) |
|---|---|---|---|---|
| 코스피 일평균 거래대금 | 50조3471억원 | 36조8754억원 | 25조8460억원 | 21조4541억원 |
| 예금은행 예금 회전율 | 5.3회 | 5.1회 | 확인 필요 | 확인 필요 |
| 요구불예금 회전율 | 24.1회 | 23.6회 | 확인 필요 | 확인 필요 |
역머니무브는 무슨 뜻인가요?
역머니무브는 예금에서 주식·부동산으로 나가던 자금이 반대로 예금·현금성 자산으로 돌아오는 현상입니다.
원래 ‘머니무브’는 저금리 시기에 예금을 빼서 위험자산으로 옮기는 쪽을 가리켰어요. 방향이 반대라 ‘역(逆)’을 붙였습니다. 지난해 12월에는 한 달 동안 정기예금에서 32조7034억원이 빠져나갔지만, 올해 7월에는 35조5401억원이 들어왔습니다.
지금 정기예금 금리는 얼마인가요?
5대 은행 1년 만기 정기예금 금리는 9월 들어 3.2~3.4%로 올라섰습니다.
9월에만 신한·우리·하나·NH농협이 금리를 올렸고, 기준금리도 7월과 8월 두 차례 0.25%포인트 인상됐습니다.
| 상품 | 1년 만기 금리 |
|---|---|
| 신한 쏠편한 정기예금 | 3.2% → 3.4% |
| 우리 WON플러스 예금 | 3.2% → 3.4% |
| 하나의 정기예금 | 3.2% → 3.3% |
| NH올원e예금 | 0.2~0.3%p 인상 |
| KB Star 정기예금 | 3.2%(9월 10일 기준) |
시중은행보다 높은 곳도 있어요. SC제일은행 e-그린세이브예금 3.85%, Sh수협은행 Sh첫만남우대예금 3.81% 수준이에요. 인터넷은행은 케이뱅크 코드K 3.61%, 카카오뱅크·토스뱅크 3.60% 정도예요.
예금 3%대가 주식보다 유리해지는 기준은?
기준은 세후 수익률입니다. 예금 이자에는 15.4%가 원천징수되므로 세전 금리로 비교하면 판단을 틀립니다.
1천만원을 3.4% 정기예금에 1년 넣으면 세전 이자 34만원, 세후 28만7,640원입니다.
| 세전 금리 | 세후 수익률 | 1천만원 1년 세후 이자 |
|---|---|---|
| 3.2% | 2.71% | 27만1,000원 |
| 3.4% | 2.88% | 28만7,640원 |
| 3.6% | 3.05% | 30만4,560원 |
| 3.85% | 3.26% | 32만5,710원 |
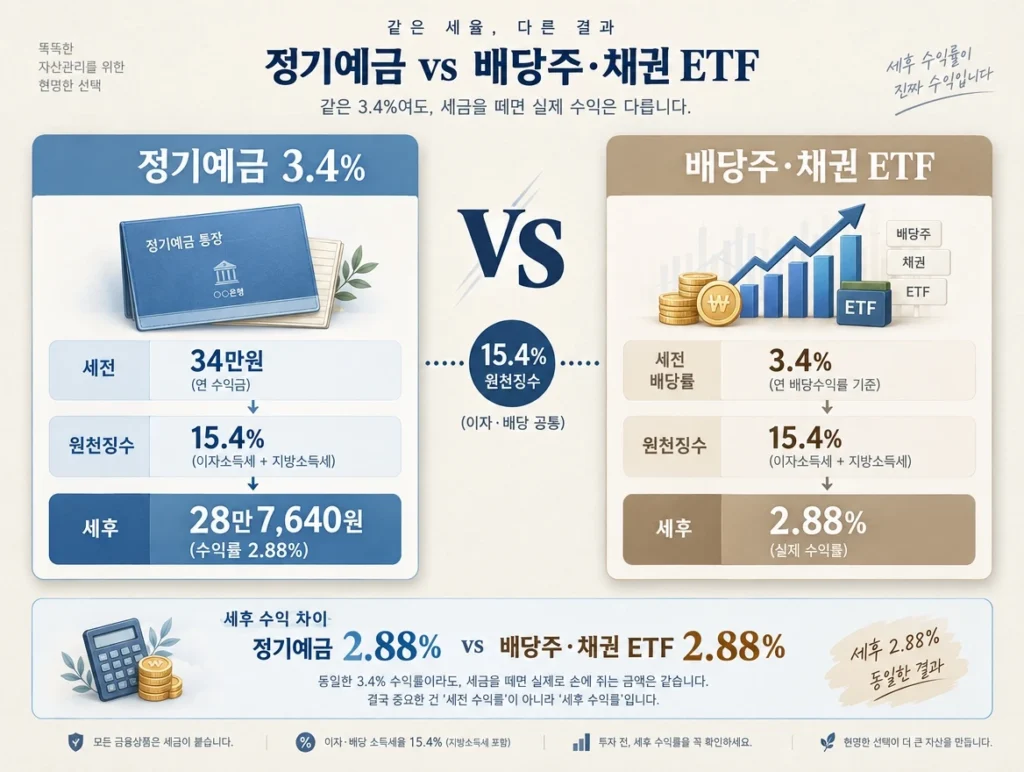
예금 3.4%의 실질 수익은 연 2.88%입니다. 배당주·채권 ETF의 배당·분배금에도 같은 15.4%가 붙으니, 배당수익률이 3.4%를 못 넘으면 세후로는 예금이 앞섭니다. 국내주식 매매차익은 대주주가 아니면 비과세라, 연 2.88% 이상을 낼 확신이 없을 때만 예금이 합리적입니다.
⚠️ 이자·배당 소득이 연 2000만원을 넘으면 종합과세로 세율이 달라집니다.
직접 계산해본 결과
1천만원 기준 네 구간의 세후 이자를 직접 돌려봤습니다. 3.4%와 3.85%의 1년 차이는 3만8,070원, 1억원이면 38만원이었어요. KB증권은 “가계 자금 무게중심이 주식 투자 확대에서 예금 재축적으로 점차 이동할 수 있다”고 전망했습니다.
자주 묻는 질문
Q. 역머니무브가 이미 시작된 건가요? A. 회전율·거래대금·예금 잔액 통계로는 확인됩니다. 다만 장기적인 자금 이동 추세로 굳어졌다고 단정하기는 이릅니다.
Q. 지금 예금 금리가 고점인가요? A. 확정할 수 없습니다. 수신금리는 기준금리 인상과 함께 올랐지만 추가 인상 여부는 정해지지 않았어요.
Q. 주식을 팔고 예금으로 옮겨야 하나요? A. 투자 판단은 개인 몫이라 결론을 드릴 수 없습니다. 다만 예금 3.4%의 세후 2.88%를 넘길 자신이 없으면 예금, 넘길 확신이 있으면 주식이 유리합니다.