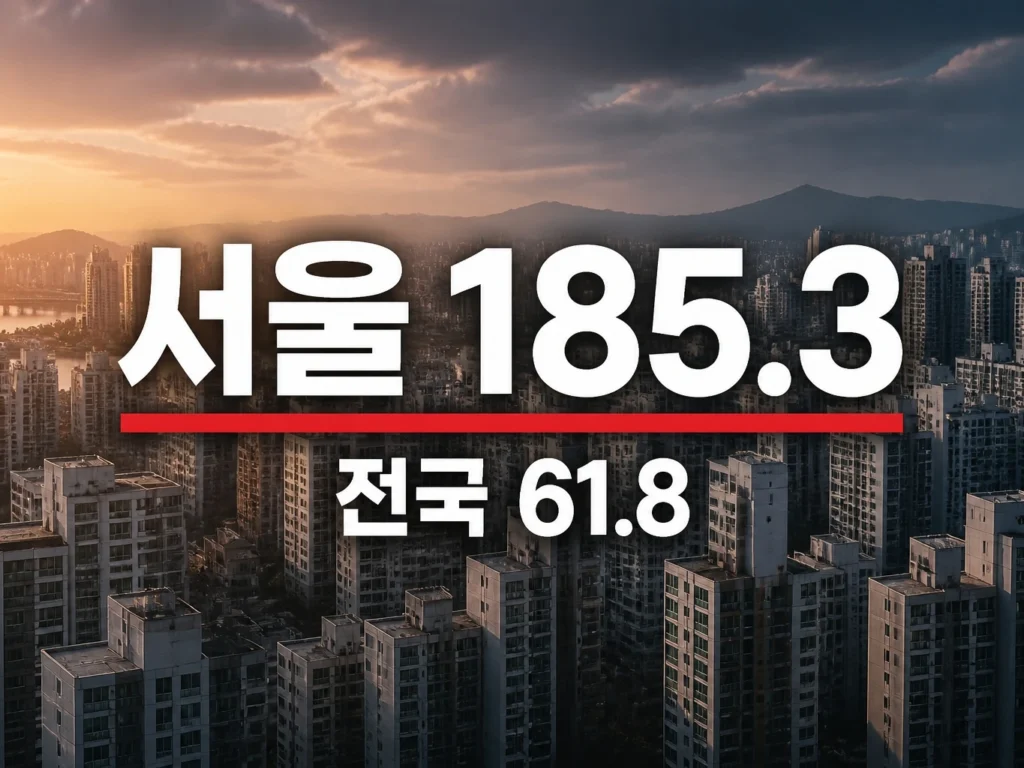
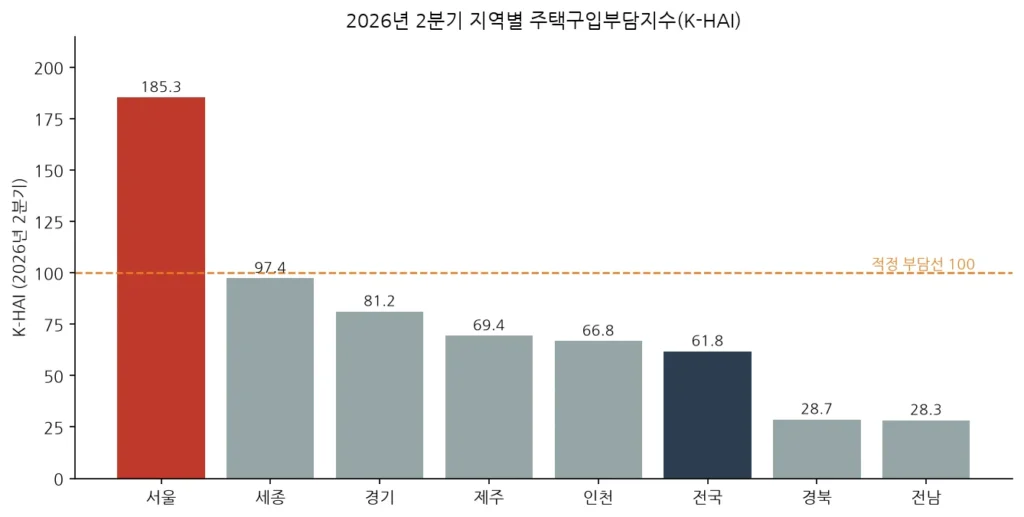
2026년 2분기 서울 주택구입부담지수(K-HAI)는 185.3으로 전국 평균(61.8)의 약 3배입니다. 통계를 시작한 2004년 이후 가장 큰 격차예요. 이 글은 부담지수의 계산 원리와, 내 연봉으로 서울에서 어디까지가 무리 없는지 계산하는 방법을 정리합니다.
핵심 요약
- 주택구입부담지수(K-HAI)는 중위소득 가구가 중위가격 주택을 살 때 원리금 상환 부담을 100 기준으로 나타낸 지수예요.
- 2026년 2분기 서울 185.3, 전국 61.8. 지수가 100을 넘은 지역은 서울이 유일합니다.
- 지수 100은 소득의 25.7%를 원리금으로 내는 상태입니다. 서울 185.3은 소득의 약 47.6%를 주담대에 쓰는 셈이에요.
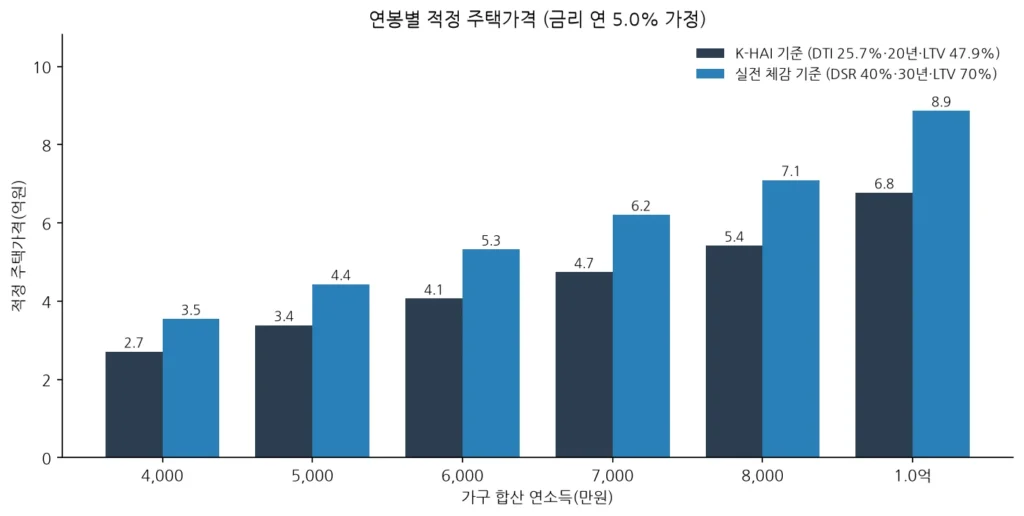
- 연봉 6,000만 원 가구의 적정 주택가격은 같은 기준으로 약 4.06억 원입니다.
주택구입부담지수(K-HAI)는 무엇인가요?
주택구입부담지수는 중위소득 가구가 표준 대출을 받아 중위가격 주택을 구입할 때, 원리금 상환 부담이 소득에 비해 어느 정도인지 나타내는 지표입니다. 한국주택금융공사(HF)가 매 분기 발표해요.
한국부동산원의 HAI(주택구입능력지수)와 이름이 비슷하지만 방향이 반대입니다. HAI는 숫자가 높을수록 구입 능력이 좋다는 뜻이고, K-HAI는 높을수록 부담이 크다는 뜻이에요.
주택구입부담지수는 어떻게 계산하나요?
계산식은 K-HAI = 대출상환가능소득 ÷ 중위가구소득(월) × 100입니다. 대출상환가능소득은 원리금 상환액을 DTI로 나눈 값이에요.
| 항목 | K-HAI 기준값 |
|---|---|
| LTV | 47.9% |
| DTI | 25.7% |
| 만기 | 20년 원리금균등 |
| 주택가격 | 한국부동산원 아파트 시세 중위가격 |
| 대출금리 | 예금은행 신규취급액 주담대 금리 |
지수가 100이면 원리금 상환액이 소득의 25.7%인 상태입니다. 100을 넘으면 그만큼 소득에서 더 많이 나간다는 뜻이에요.
2026년 2분기 서울 주택구입부담지수는 얼마인가요?
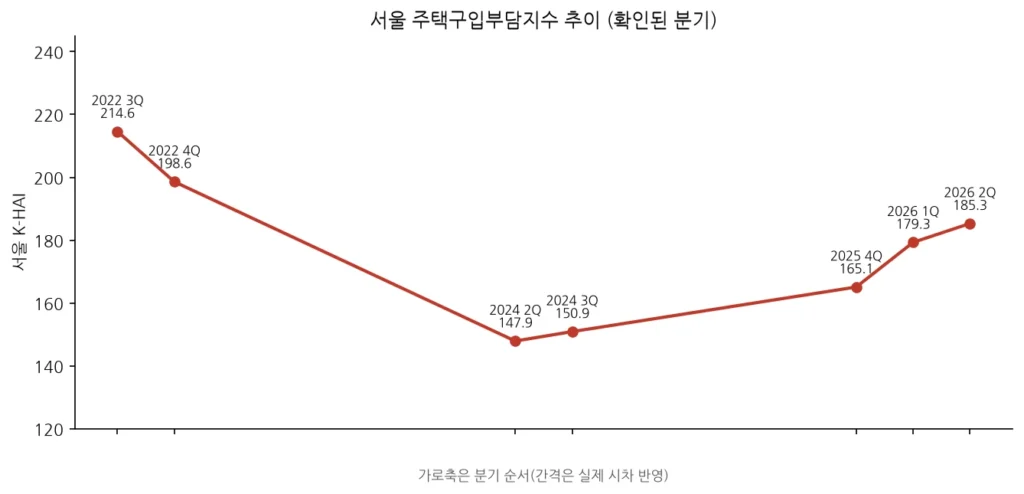
2026년 2분기 서울은 185.3으로 전분기(179.3)보다 6.0포인트 올랐습니다. 전국 평균 61.8의 약 3.0배예요.
서울은 2025년 3분기부터 4개 분기 연속 상승했고, 2022년 4분기(198.6) 이후 가장 높은 수치입니다. 2분기에 지수가 오른 지역은 서울·인천·경기 3곳뿐이었어요.
서울 다음으로 높은 곳은 세종(97.4), 경기(81.2), 제주(69.4), 인천(66.8) 순입니다. 가장 낮은 지역은 전남(28.3)이었습니다.
연봉별 적정 주택가격은 얼마인가요?
적정 주택가격은 지수가 100이 되는 가격, 즉 원리금 상환액이 월소득의 25.7%가 되는 주택가격입니다. LTV 47.9%, 만기 20년, 금리 연 5.0%를 가정했어요.
| 가구 합산 연봉 | K-HAI 기준 | 실전 체감 기준 |
|---|---|---|
| 4,000만 원 | 약 2.7억 원 | 약 3.6억 원 |
| 5,000만 원 | 약 3.4억 원 | 약 4.4억 원 |
| 6,000만 원 | 약 4.1억 원 | 약 5.3억 원 |
| 7,000만 원 | 약 4.7억 원 | 약 6.2억 원 |
| 8,000만 원 | 약 5.4억 원 | 약 7.1억 원 |
| 1억 원 | 약 6.8억 원 | 약 8.9억 원 |
실전 체감 기준은 DSR 40%, 만기 30년, LTV 70%를 적용한 값입니다. 같은 연봉이라도 기준을 풀면 1억~2억 원가량 더 비싼 집까지 가능해요.
금리가 오르면 적정 주택가격은 얼마나 줄어드나요?
금리는 적정 주택가격을 가장 크게 흔드는 변수입니다. 연봉 6,000만 원, K-HAI 기준으로 금리별 적정가를 비교했어요.
| 대출금리 | 적정 주택가격 |
|---|---|
| 4.0% | 약 4.43억 원 |
| 5.0% | 약 4.06억 원 |
| 6.0% | 약 3.74억 원 |
금리가 1%포인트 오르면 적정 주택가격은 약 8% 줄어듭니다. 4%와 6%의 차이는 약 6,800만 원이에요.
자주 묻는 질문
Q. 주택구입부담지수는 어디서 확인하나요? A. 한국주택금융공사 주택금융통계시스템(houstat.hf.go.kr)에서 분기별·지역별 수치를 볼 수 있습니다.
Q. 지수가 100을 넘으면 대출이 안 되나요? A. 아닙니다. K-HAI는 시장 전체의 부담 수준을 나타내는 통계일 뿐, 개인 대출 심사 기준이 아니에요. 실제 한도는 DSR·LTV 규제로 정해집니다.
Q. 전세 부담도 이 지수에 들어가나요? A. 들어가지 않습니다. K-HAI는 매매 기준 지표라 전세 부담은 반영되지 않아요. 전세는 전세가율이나 월세 부담 지표를 따로 봐야 합니다.